Kreditkarten vergleichen: Worauf kommt es an?
In Kürze: Addiere Jahresgebühr, Fremdwährungskosten und Bargeldgebühren. Ziehe nur das Cashback ab, das du nach den Bedingungen wirklich erhältst. Vergleiche das erste Jahr getrennt von den Folgejahren. Bezahlst du Rechnungen in Teilbeträgen, gehören auch die Zinskosten in deine Entscheidung.
Unsere Musterkarten sind bewusst keine echten Produkte. So kannst du Konditionen aus zwei Preisblättern eintragen, ohne dass ein veralteter Aktionspreis wie ein aktuelles Angebot erscheint. Der rechnerisch günstigere Preis sagt nichts über Kreditbewilligung, Servicequalität oder den Wert einer Versicherung aus.
DEINE ANGEBOTE / DEINE NUTZUNG
Welche Kreditkarte kostet mich im Jahr weniger?
Vergleiche zwei konkrete Angebote. Die voreingestellten Musterkarten A und B sind erfundene Rechenbeispiele, keine Marktangebote. Beide Karten werden mit derselben Nutzung berechnet.
Modell ohne Teilzahlungszinsen, Versicherungsbewertung, Kontopaketkosten oder zusätzliche Fremdwährungsgebühren auf Bargeld. Cashback gilt im Beispiel in beiden Jahren gleich. Abweichende Bedingungen separat berücksichtigen.
Wie bediene ich den Kreditkarten-Kostenvergleich?
Trage zuerst deinen erwarteten Jahresumsatz ohne Bargeld ein. Der Fremdwährungsumsatz ist ein Teil dieses Betrags und wird bereits in CHF eingegeben. Die Anzahl der Bargeldbezüge und der Betrag pro Bezug werden gesondert erfasst. Für alle Bezüge wird derselbe Betrag angenommen.
Danach überträgst du die Konditionen jeder Karte aus dem Preisblatt. Beim Fremdwährungsaufschlag benötigst du die gesamte von dir angenommene zusätzliche prozentuale Belastung. Sind Wechselkursmarge und Bearbeitungsgebühr unterschiedlich ausgewiesen, prüfe ihre Berechnungsbasis. Ein einzelner Prozentwert kann komplexe Tarife nur annähern.
Der cashback-berechtigte Umsatz darf höchstens dem gesamten Kartenumsatz entsprechen. Er kann kleiner sein, etwa weil bestimmte Händler oder Zahlungsarten ausgeschlossen sind. Trage als Jahresobergrenze den maximal erreichbaren Cashback-Betrag ein. Bei unbegrenztem Cashback genügt eine Obergrenze, die über deinem berechneten Anspruch liegt. Ein Wert von null bedeutet in diesem Rechner: kein Cashback.
Die Ergebnisse nennen die Kosten im ersten Jahr und ab dem zweiten Jahr. Negative Nettokosten bedeuten, dass das modellierte Cashback die erfassten Gebühren übersteigt. Es handelt sich nicht um eine Auszahlungsgarantie oder einen Gewinn aus zusätzlichem Konsum.
Welche Gebühren gehören in den Kreditkarten-Vergleich?
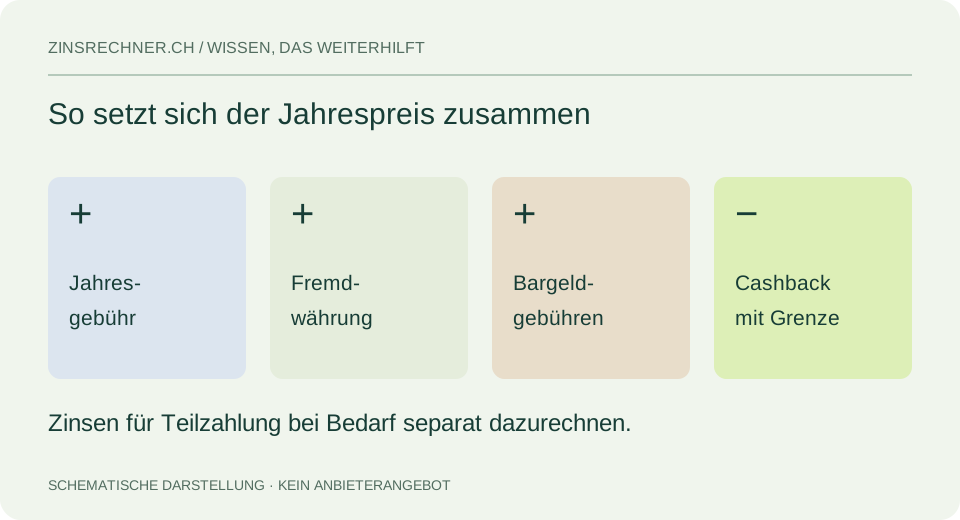
Eine Karte ohne Jahresgebühr kann bei Auslandszahlungen oder Bargeldbezügen teurer werden als eine Karte mit fixer Gebühr. Umgekehrt lohnt sich eine hohe Jahresgebühr nicht automatisch, nur weil viele Zusatzleistungen aufgeführt sind. Entscheidend ist, welche Leistungen du tatsächlich nutzt und welche Kosten dadurch wirklich entfallen.
Für Bargeld verwendet unser Modell pro Bezug den höheren Wert aus prozentualer Gebühr und Mindestgebühr. Erst danach wird mit der Anzahl der Bezüge multipliziert. Eine Gebühr von 4 % bei mindestens CHF 10.– kostet bei einem Bezug über CHF 200.– daher CHF 10.–, nicht CHF 8.–. Abweichende Inlands- und Auslandstarife musst du getrennt prüfen.
Was wird nicht automatisch berücksichtigt?
Kontoführung, Zusatzkarten, Ersatzkarten, Mahnungen, Sonderaktionen und weitere Gebühren sind nicht automatisch enthalten. Auch Fremdwährungsaufschläge auf Bargeldbezüge fehlen im vereinfachten Modell. Wenn du solche Leistungen nutzt, ergänze die Kosten ausserhalb der angezeigten Summe. Ein Vergleich wird erst aussagekräftig, wenn die für dich relevanten Posten vollständig sind.
Was kosten Kreditkartenzahlungen in Fremdwährungen?
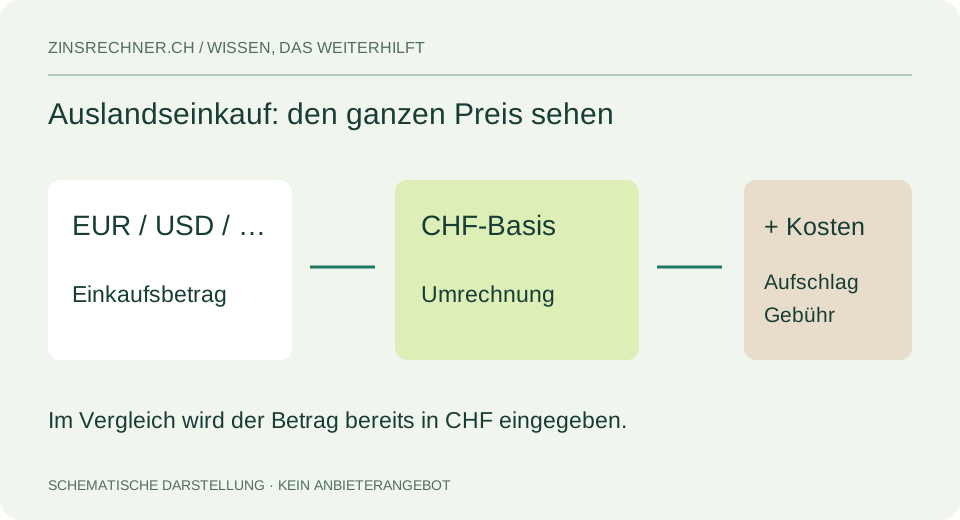
Bei einem Kauf in einer anderen Währung beeinflussen der angewendete Wechselkurs und die Kartenbedingungen den endgültigen CHF-Betrag. Ein publizierter Referenzkurs ist deshalb nicht zwingend der Kurs auf deiner Kartenabrechnung. Vergleiche Preisblatt und tatsächliche Abrechnung gemeinsam.
Beispiel: Ein bereits in CHF umgerechneter Jahresumsatz von CHF 3'000.– verursacht bei einem angenommenen gesamten Aufschlag von 2 % zusätzliche CHF 60.–. Bei 1 % wären es CHF 30.–. Diese Rechnung setzt voraus, dass der Prozentwert auf die CHF-Basis angewendet wird; feste Gebühren wären zusätzlich zu erfassen.
Wird dir am Terminal oder im Online-Shop eine sofortige Umrechnung in CHF angeboten, prüfe den angezeigten Kurs und die Bedingungen. Vergleiche nicht nur die vertraute Währungsbezeichnung. Zusätzliche Umrechnungen oder Gebühren können den Gesamtpreis verändern; unser Kostenmodell bildet solche Einzeltransaktionen nicht nach.
Wann lohnt sich eine Kreditkarte mit Cashback?
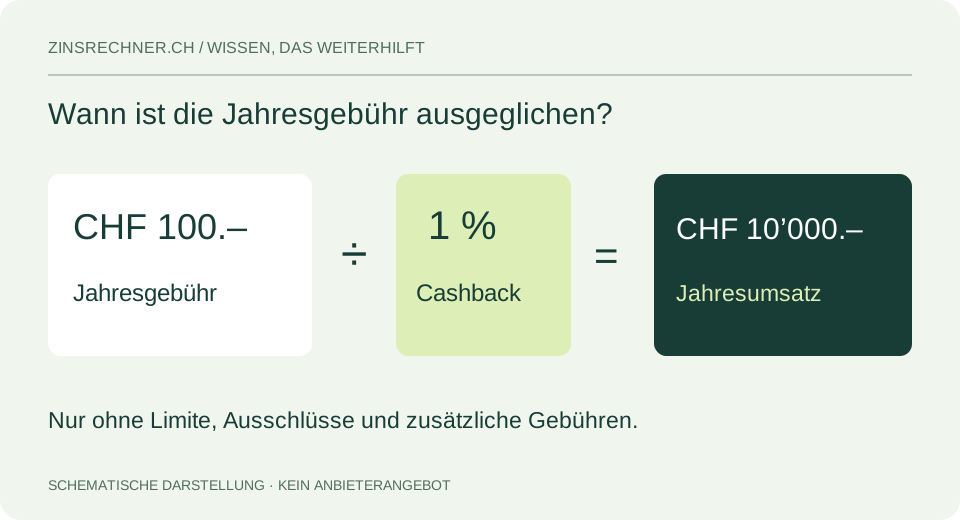
Die einfache Schwelle lautet: Jahresgebühr geteilt durch Cashback-Satz als Dezimalzahl. CHF 100.– / 0,01 ergeben CHF 10'000.– Jahresumsatz. Damit ist nur die Jahresgebühr ausgeglichen. Gegenüber einer anderen Karte, die selbst Cashback bietet, musst du mit dem Unterschied der beiden Sätze rechnen.
Beispiel für die Voreinstellungen oben: Karte A kostet bei vier Bargeldbezügen CHF 40.– und für die Fremdwährungszahlungen CHF 60.–. Das Cashback auf CHF 10'000.– beträgt bei 0,25 % CHF 25.–. Ohne Jahresgebühr entstehen somit CHF 75.– Nettokosten. Karte B kommt mit CHF 100.– Jahresgebühr, CHF 30.– Fremdwährungskosten, CHF 24.– Bargeldgebühren und CHF 100.– Cashback auf CHF 54.–. Im ersten Jahr mit CHF 50.– Jahresgebühr sind es CHF 4.–.
Das Ergebnis kann sich bei anderem Umsatz umkehren. Cashback sollte deshalb kein Grund sein, mehr auszugeben. Ein zusätzlicher Einkauf kostet trotz kleiner Rückvergütung Geld. Prüfe im Haushaltsrechner, ob die geplanten Kartenausgaben in dein normales Budget passen.
Wie verändert eine Teilzahlung die Kreditkartenkosten?
Wird eine Kartenrechnung nicht vollständig bezahlt, kommt zur Zahlungsfunktion eine Finanzierung hinzu. Zinssatz, Beginn der Verzinsung, Mindestzahlung und weitere Vertragsregeln beeinflussen die tatsächlichen Kosten. Der Jahreskostenvergleich oben unterstellt den vollständigen Ausgleich und enthält diese Zinsen nicht.
Für eine Rückzahlungsplanung brauchst du den offenen Saldo, den vertraglichen Zinssatz und deine geplante Zahlung. Solange du weiter neue Einkäufe belastest, entspricht eine Rechnung ohne neue Umsätze nicht deinem tatsächlichen Verlauf. Erstelle dann mehrere Szenarien und beachte die Monatsabrechnungen.
Welche Karte ist nach dem Kostenvergleich die richtige?
Prüfe zusätzlich Akzeptanz, Limite, Zahlungsfristen, Zusatzkarten und die Leistungen, die du wirklich benötigst. Bei Versicherungen zählen die Bedingungen und Ausschlüsse. Eine rechnerisch günstige Karte kann für deinen Einsatzzweck unpassend sein; ein teureres Produkt ist durch eine lange Leistungsliste allein noch nicht besser.
Wie oft sollte ich den Vergleich wiederholen?
Wenn eine Aktion endet, das Preisblatt geändert wird oder sich deine Nutzung deutlich verschiebt. Speichere die zugrunde gelegten Konditionen selbst. Diese Seite lädt keine persönlichen Kartendaten und keine aktuellen Anbieterpreise nach.