Kredit aufnehmen: Was sollte ich zuerst prüfen?
In Kürze: Leihe nur den Betrag, den du tatsächlich benötigst. Rechne mit deinem regelmässig verfügbaren Einkommen, verteile Jahresausgaben auf zwölf Monate und plane eine Reserve ein. Vergleiche Angebote bei gleichem Betrag und gleicher Laufzeit. Eine kleine Rate allein macht einen Kredit noch nicht günstig.
Der rechnerische Überschuss ist kein Betrag, den du vollständig für eine neue Rate verplanen musst. Reparaturen, Zahnarztkosten, ein Umzug oder Einkommensschwankungen können während der Rückzahlung auftreten. Entscheidend ist, ob du die Verpflichtung auch in weniger günstigen Monaten erfüllen kannst.
MIT DEINEN WERTEN RECHNEN
Welche Monatsrate ergibt mein Kredit?
Konstanter effektiver Jahreszins, monatliche Zahlung am Monatsende, ohne zusätzliche Kosten. Die Berechnung ist keine Kreditfähigkeitsprüfung.
Wie viel Kredit kann ich mir leisten?
Beginne mit dem Bedarf: Welcher Teil der Anschaffung lässt sich aus vorhandenen Mitteln bezahlen, ohne die notwendige Notfallreserve aufzubrauchen? Der verbleibende Betrag ist der Ausgangspunkt deiner Planung. Zusätzliche Kreditmittel «für alle Fälle» verursachen ebenfalls Zinsen.
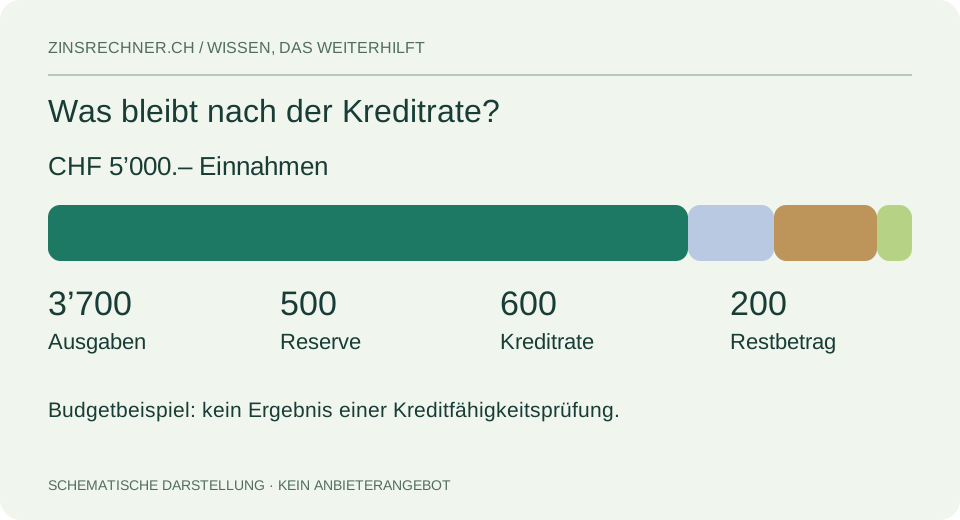
Für die Monatsrechnung stehen auf der Einnahmenseite regelmässige Nettobeträge. Auf die Ausgabenseite gehören Wohnen, Krankenkasse, Lebensmittel, Mobilität, Steuern, Unterhalt und bestehende Verpflichtungen. Rechne nicht nur mit dem Monat, in dem gerade keine Jahresrechnung anfällt. Teile jährlich wiederkehrende Beträge durch zwölf und berücksichtige sie als monatliche Rückstellung.
Beispiel: Bei CHF 5'000.– Einnahmen, CHF 3'700.– Ausgaben und CHF 500.– Rückstellungen bleiben CHF 800.–. Eine gedachte Rate von CHF 600.– lässt noch CHF 200.– frei. Das ist eine Budgetillustration und keine Aussage darüber, ob eine Bank diesen Kredit bewilligt.
Was passiert bei weniger Einkommen?
Prüfe zusätzlich einen Monat mit tieferem Einkommen und einen Monat mit höheren Ausgaben. Ersetze dafür deine Ausgangswerte durch realistische vorsichtige Annahmen. Boni, Überstunden oder eine erst erwartete Lohnerhöhung sollten die dauerhafte Rate nicht erst möglich machen. Wenn schon die normalen Ausgaben nur mit neuen Schulden bezahlt werden können, ist eine Budget- oder Schuldenberatung sinnvoller als eine weitere Finanzierung.
Was kostet mich der Kredit insgesamt?
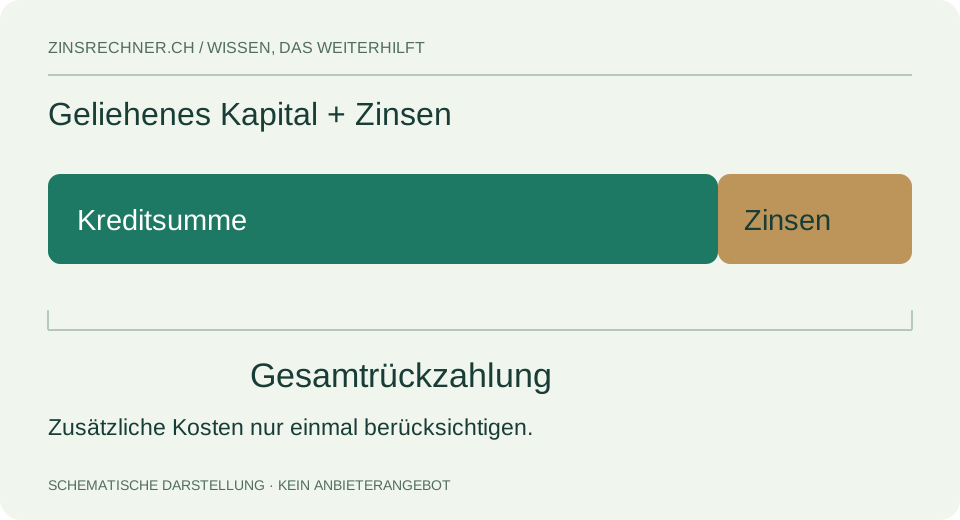
Die Monatsrate enthält einen Zinsanteil und einen Anteil zur Rückzahlung des Kapitals. Bei einer gleichbleibenden Rate sinkt der Zinsanteil normalerweise mit der Restschuld. Der effektive Jahreszins macht die Kosten als Jahresprozentsatz vergleichbar; welche Zahlungen im konkreten Angebot enthalten sind, musst du anhand der Vertragsangaben prüfen.
Unser vereinfachtes Modell wandelt den effektiven Jahreszins in einen äquivalenten Monatszins um. Es unterstellt gleiche Monatsabstände und eine Zahlung am Monatsende. Der Monatszins lautet i = (1 + Jahreszins / 100)1/12 − 1. Die Rate lautet K × i / (1 − (1 + i)−n), mit Kreditbetrag K und Anzahl Monate n. Bei 0 % Zins ist die Rate K / n.
Ohne weitere Kosten entsprechen die gesamten Zinsen der Summe aller Raten abzüglich des Kreditbetrags. Rechne intern mit ungerundeten Werten. Tatsächliche Zahlungspläne können durch Tageszählung, Rundung, Auszahlungstermin oder eine angepasste Schlussrate abweichen. Bereits im effektiven Zinssatz erfasste Kosten dürfen nicht ein zweites Mal addiert werden.
Ein einfach nachprüfbares Beispiel ohne Zins: CHF 18'000.– über 36 Monate ergeben CHF 500.– pro Monat und CHF 18'000.– Gesamtrückzahlung. Bei einem positiven Zinssatz liegt die Rate darüber. Verwende die Kurzrechnung oben, um die Differenz mit deinen eigenen Annahmen zu sehen.
Welche Laufzeit passt zu meinem Budget?
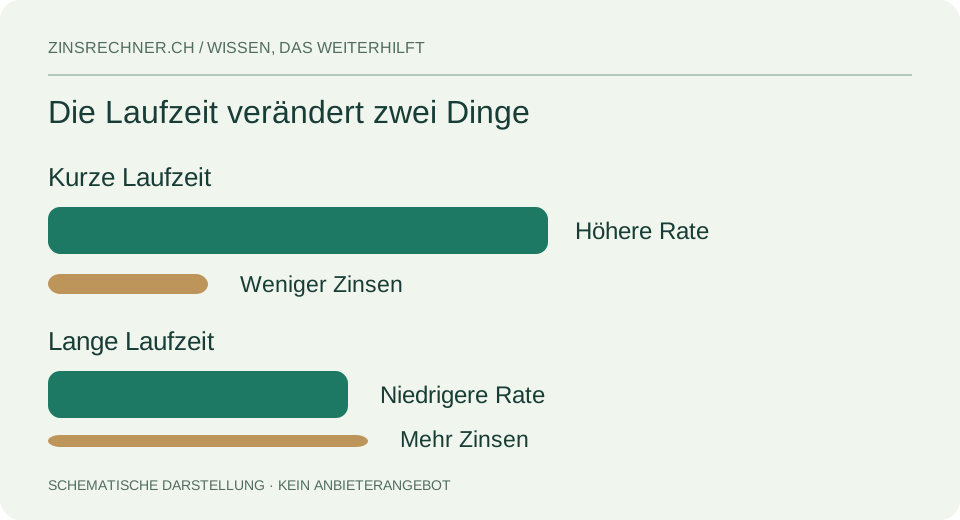
Eine längere Laufzeit verteilt die Rückzahlung auf mehr Monate. Bei gleichem Kreditbetrag und positivem Zinssatz bleibt dadurch länger Kapital offen. Vergleiche deshalb nicht nur die Rate, sondern auch die Summe aller Zahlungen und den Zeitpunkt, an dem die Schuld vollständig zurückbezahlt ist.
Wähle die kürzere Laufzeit nur, wenn die höhere Rate dauerhaft in dein Budget passt. Eine knapp bemessene Rate kann später neue Schwierigkeiten auslösen. Umgekehrt kann eine sehr lange Rückzahlung bedeuten, dass du noch zahlst, obwohl die angeschaffte Sache bereits ersetzt werden muss. Prüfe beides: finanzielle Belastung und voraussichtliche Nutzungsdauer.
Wie vergleiche ich zwei Angebote fair?
Setze bei beiden Angeboten dieselbe Kreditsumme und dieselbe Laufzeit ein. Vergleiche effektiven Jahreszins, gesamte Rückzahlung und zusätzliche Vertragsbedingungen. Falls die Laufzeiten unterschiedlich sind, berechne zunächst eine gemeinsame Variante. Sonst kann die niedrigere Rate lediglich aus der längeren Bindung stammen.
Welche Unterlagen und Schritte gehören zur Vorbereitung?
Lege Einkommensnachweise, eine aktuelle Übersicht der laufenden Ausgaben und die Angaben zu bestehenden Krediten oder Leasingverträgen bereit. Je nach Anbieter und persönlicher Situation können weitere Nachweise verlangt werden. Prüfe die konkrete Unterlagenliste des Anbieters, statt ungefragt sensible Dokumente an mehrere Stellen zu schicken.
Eine Budgetrechnung ersetzt keine Prüfung durch die Kreditgeberin. Die Schweizer Grundlagen, die Bedeutung der Informationsstellen und die Unterschiede zwischen Prüfung und Vertragslaufzeit erklären wir im Ratgeber Kredit Schweiz: Voraussetzungen und Kosten verstehen.
Was prüfe ich vor der Unterschrift?
- Stimmen Auszahlungsbetrag, Rate, Anzahl Zahlungen und Gesamtkosten mit dem Angebot überein?
- Sind optionale Versicherungen wirklich gewünscht und ihre Kosten verständlich?
- Was gilt bei einer verspäteten Zahlung, einer Vertragsänderung oder einer früheren Rückzahlung?
- Ist klar, wer Vertragspartner ist und wohin Zahlungen gehen?
Unterschreibe erst, wenn die offenen Punkte beantwortet sind. Für den Vergleich einer Finanzierung mit vorhandenem Sparguthaben hilft der Rechner Sparen oder Schulden tilgen. Er arbeitet mit deinen Rendite- und Zinsannahmen; eine unsichere Anlagerendite ist keine sichere Finanzierung einer festen Kreditrate.
Welche Fragen bleiben vor der Kreditaufnahme?
Ist die mögliche Höchstsumme auch die passende Kreditsumme?
Nein. Die Kreditsumme sollte aus deinem tatsächlichen Bedarf entstehen. Eine rechnerisch oder vom Anbieter genannte Obergrenze ist keine Aufforderung, sie auszuschöpfen.
Kann ich später schneller zurückzahlen?
Prüfe die für deinen Vertrag geltenden Regeln und verlange eine Abrechnung zum gewünschten Termin. Eine überschlägige Zinsersparnis zeigt der Sondertilgungsrechner; er bildet nicht automatisch jede Vertragsbedingung ab.
Was tun, wenn die Rate nicht mehr passt?
Erstelle zuerst ein aktuelles Budget und kläre frühzeitig mit dem Vertragspartner, welche Möglichkeiten bestehen. Eine Umschuldung ist nur dann eine Verbesserung, wenn Gesamtkosten und Rückzahlungsplan tatsächlich günstiger oder tragfähiger werden. Der Umschuldungsrechner hilft beim rechnerischen Vergleich.