Kredit Schweiz: Was ist vor einem Antrag wichtig?
In Kürze: Berechne zuerst deinen Bedarf und die Rückzahlung, sammle die notwendigen Nachweise und vergleiche konkrete Angebote. Eine Budgetrechnung zeigt deine Planung; sie ist keine Bewilligung. Produktbedingungen, persönliche Situation und die anwendbaren gesetzlichen Regeln sind gesondert zu prüfen.
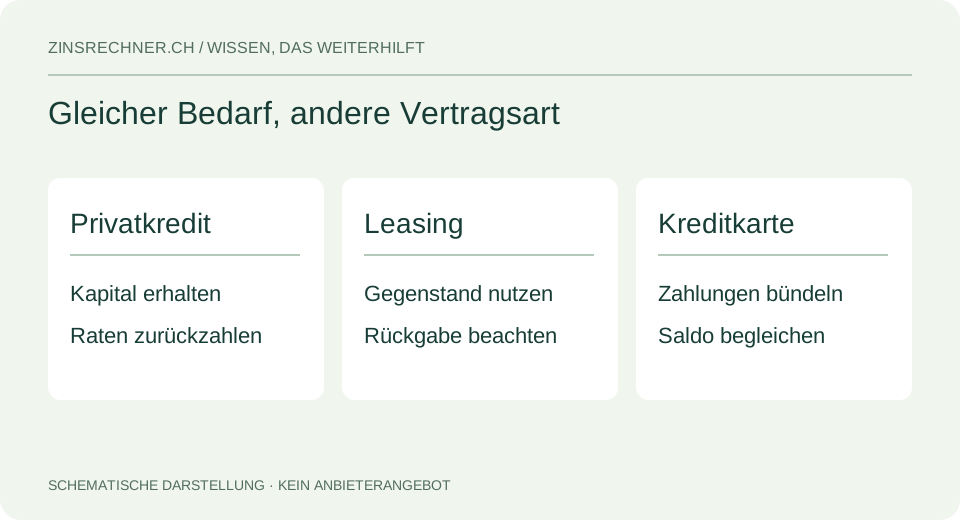
«Kredit Schweiz» bezeichnet kein einheitliches Produkt. Ein Barkredit, ein Leasingvertrag und eine Kreditkarte können ganz unterschiedliche Zwecke erfüllen. Beginne daher bei der Frage, ob du Geld zur freien Verwendung brauchst, eine bestimmte Sache nutzen möchtest oder vor allem ein Zahlungsmittel suchst.
Welche Kreditarten sind in der Schweiz üblich?
Privatkredit oder Barkredit
Hier erhältst du einen Geldbetrag und zahlst ihn entsprechend dem Vertrag zurück. Für die Planung sind Nettobetrag, effektiver Jahreszins, Monatsrate und gesamte Rückzahlung wesentlich. Prüfe, ob deine laufenden Ausgaben und Rückstellungen auch nach der neuen Rate gedeckt bleiben. Eine freie Verwendung macht die Finanzierung nicht automatisch sinnvoll.
Autokredit und Leasing
Beim finanzierten Kauf und beim Leasing unterscheiden sich nicht nur die monatlichen Zahlungen, sondern auch Eigentum, Restwert und Bedingungen am Ende der Nutzung. Der alleinige Vergleich einer Kreditrate mit einer Leasingrate kann deshalb irreführen. Stelle dieselbe Nutzungsdauer, realistische laufende Kosten und den möglichen Verkaufserlös gegenüber.
Kreditkarte und Ratenkauf
Eine Kreditkarte kann Rechnungen bündeln; bei Teilzahlung entsteht eine längerfristige Rückzahlungsverpflichtung. Beim Ratenkauf sind Barpreis, möglicher Rabatt und die Summe aller Teilzahlungen wichtig. Wenn du verschiedene Verpflichtungen parallel hast, führe sie in einer gemeinsamen Budgetübersicht zusammen.
Der Rechner Ratenkauf oder Barkauf stellt Zahlungen und Rabatt gegenüber. Für einen Privatkredit zeigt der Kreditrechner Monatsrate und Zinskosten. Beide Modelle sind Orientierungshilfen; die konkreten Vertragsregeln bleiben massgebend.
Welche Voraussetzungen gelten für einen Kredit in der Schweiz?
Anbieter verlangen je nach Produkt und Situation unterschiedliche Nachweise, etwa zu Identität, Wohnsitz, Einkommen und bestehenden Verpflichtungen. Erwerbsform und Aufenthaltsstatus können die Beurteilung beeinflussen. Eine einheitliche Liste, die bei jeder Bank zu einer Zusage führt, gibt es nicht. Frage beim konkreten Anbieter nach den notwendigen Unterlagen.
Bereite deine Angaben vollständig und widerspruchsfrei vor. Monatliche Fixkosten, Steuern, Unterhaltszahlungen, Leasing und weitere Raten gehören in die Übersicht. Eine erwartete Zusatzeinnahme ist nicht dasselbe wie bereits regelmässig verfügbares Einkommen. Die persönliche Einschätzung sollte auch eine Reserve für unerwartete Ausgaben enthalten.
Wie funktioniert die Kreditfähigkeitsprüfung?
Bei Barkrediten im Anwendungsbereich des KKG wird für die Kreditfähigkeitsprüfung eine Rückzahlung innerhalb von 36 Monaten unterstellt, auch bei längerer Vertragslaufzeit. Quelle: Bundesgericht, BGE 139 III 201, Erwägung 2.1.
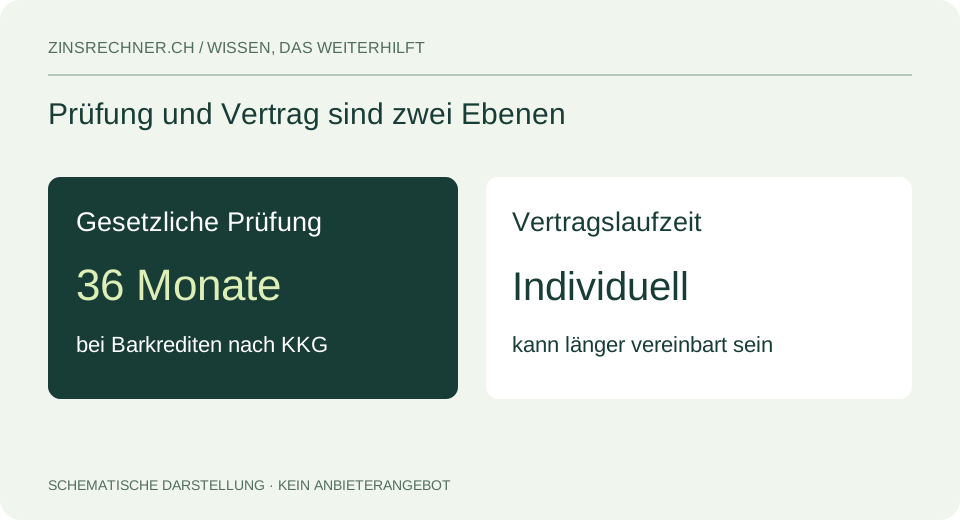
Unser Rechner ermittelt mathematische Zahlungen. Er kennt weder deine vollständige finanzielle Situation noch alle Prüfregeln des Anbieters. Ein positives Budgetergebnis oder eine niedrige Monatsrate bedeutet daher keine Kreditzusage. Wenn du Laufzeiten vergleichst, betrachte die Planung und die Prüfung als getrennte Fragen.
Was bedeuten effektiver Jahreszins und Höchstzinssatz?
Ein Zinssatz allein reicht für den Vergleich nicht. Du benötigst ausserdem den gleichen Kreditbetrag, die gleiche Laufzeit und Klarheit über sämtliche erfassten Zahlungen. «Ab»-Zinsen in Werbung sind keine Zusage für deine persönlichen Konditionen. Rechne mit dem konkreten Angebot, das dir vorliegt.
Seit 1. Januar 2026 betragen die publizierten Höchstzinssätze für Konsumkredite 10 % bei Barkrediten und 12 % bei Überziehungskrediten, beispielsweise Kreditkarten mit Kreditoption. Diese Grenzen sind keine Marktangebote. Quelle: Mitteilung des EJPD vom 31. Oktober 2025. Massgebend bleiben Anwendungsbereich und geltende Fassung der Vorschriften.
Redaktioneller Prüfstand: 6. November 2026. Die genannten gesetzlichen Werte werden hier nicht automatisch aktualisiert. Für einen späteren Vertragsabschluss prüfe die dann geltende Regelung. Zinssätze in unseren Rechnern werden von dir eingegeben und sind keine verbindlichen Kreditkonditionen.
Welche Rolle spielen IKO und ZEK?
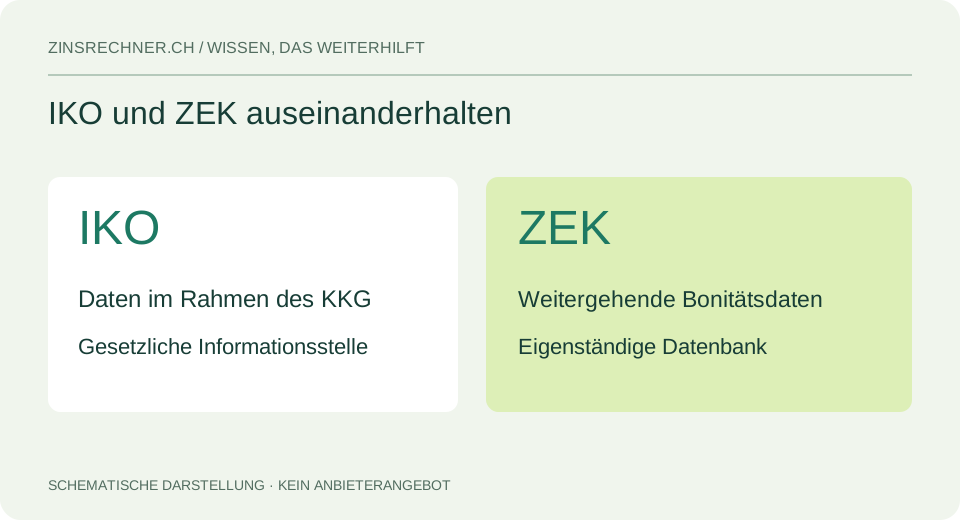
Die IKO ist die gesetzlich vorgesehene Informationsstelle für Konsumkredit. Die ZEK führt darüber hinausgehende Bonitätsinformationen. Es handelt sich um getrennte Vereine mit getrennten Datenbanken. Quelle: ZEK: Abgrenzung zur IKO.
Vor einer Kreditgewährung ist im gesetzlichen Prüfverfahren eine Abfrage bei der Informationsstelle vorgesehen. Quelle: EDÖB: Kredit und Inkasso. Die Begriffe beschreiben unterschiedliche Aufgaben und sollten in einem Angebot nicht als austauschbare Schlagwörter behandelt werden.
Wenn dir Daten zu deiner Person unklar erscheinen, informiere dich direkt bei der betreffenden Stelle über das aktuelle Auskunftsverfahren. Bewahre Verträge, Abrechnungen und Rückzahlungsbestätigungen auf. Eine eigene Rechenseite kann weder Datenbankeinträge einsehen noch berichtigen und stellt auch keine Bonitätsauskunft aus.
Wie laufen Antrag, Vertrag und Rückzahlung ab?
Plane in dieser Reihenfolge: Bedarf und Budget klären, Nachweise vorbereiten, Angebote prüfen, Vertrag lesen und erst dann entscheiden. Halte die Zahlungen in deinem Monatsbudget fest. Kontrolliere nach der Auszahlung Betrag und Zahlungsplan, damit Abweichungen früh auffallen.
Welche Widerrufsfrist gilt?
Art. 16 KKG sieht grundsätzlich 14 Tage für den schriftlichen Widerruf vor. Die Frist beginnt mit Erhalt der vorgeschriebenen Vertragskopie; eine gesetzliche Ausnahme betrifft Art. 12 Abs. 4. Quelle: KKG, Art. 16.
Kann ich einen Kredit vorzeitig zurückzahlen?
Art. 17 KKG erlaubt die vorzeitige Erfüllung. Vorgesehen sind der Erlass künftiger Zinsen und eine angemessene Ermässigung der Kosten für die nicht beanspruchte Dauer. Quelle: KKG, Art. 17.
Verlange vor einer Ablösung eine Abrechnung zum konkreten Termin und vergleiche sie mit dem neuen Angebot. Der Umschuldungsrechner hilft dir, Restschuld, Wechselkosten und neue Zahlungen rechnerisch gegenüberzustellen. Eine tiefere Rate allein beweist keine Kostenersparnis.
Für welche Verträge gelten diese Aussagen?
Das KKG hat Ausnahmen. Art. 7 nennt unter anderem grundpfandgesicherte Kredite sowie Beträge unter CHF 500.– oder über CHF 80'000.–. Für Leasing und Karten bestehen Sonderregeln. Quelle: KKG, Art. 7 und 8. Prüfe deshalb die Einordnung deines Vertrags, bevor du allgemeine Regeln überträgst.
Wie erkenne ich ein passendes und nachvollziehbares Angebot?
Ein verständliches Angebot benennt den Vertragspartner, den Auszahlungsbetrag, die Kosten und den Rückzahlungsplan klar. Unklare Vorauszahlungen, Druck zur schnellen Unterschrift oder Garantien ohne nachvollziehbare Prüfung sind Gründe, zuerst Rückfragen zu stellen. Überweise kein Geld, solange Zweck und Empfänger ungeklärt sind.
Prüfe Identität und Kontaktdaten über unabhängige Wege. Eine Werbeaussage ersetzt keinen Vertrag. Wenn etwas unverständlich bleibt, hole eine unabhängige Einschätzung ein, bevor du dich bindest. Unsere Seite vermittelt keine Anbieter und garantiert weder Annahme noch Konditionen.
Wo beginne ich mit meinen eigenen Zahlen?
Die praktische Reihenfolge mit Monatsbudget und Rückzahlungsbeispiel findest du unter Kredit aufnehmen. Für Karten ergänzt der Kreditkarten-Vergleich Schweiz einen Jahreskostenvergleich. Besteht schon eine Kreditkartenschuld, nutze den Kreditkartenrechner für die Rückzahlungsplanung.